Domain immobilien-rendsburg.de kaufen?
Wir ziehen mit dem Projekt
immobilien-rendsburg.de um.
Sind Sie am Kauf der Domain
immobilien-rendsburg.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobilien-rendsburg.de kaufen?
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher3,47 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
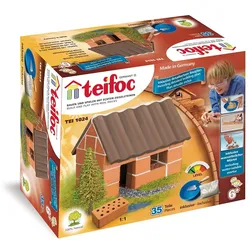
Teifoc kleines Einfamilienhaus Tei1024Mit dem Teifoc Baukasten entsteht ein kleines Einfamilienhaus aus echten Ziegelsteinen. Dieses Set ist für Kinder ab 6 Jahren geeignet und führt spielerisch in die Welt des Bauens ein. enthält 35 Teile für den direkten Baustart mit echten, wiederverwendbaren Ziegelsteinen inklusive Maurerkelle, Mörtelschale und wasserlöslichem Mörtel detaillierte Bauanleitung für ein einfaches Nachbauen Dieses Starter-Set bietet alles, was für das erste eigene Bauprojekt benötigt wird. Die einfache Mauerstruktur und das schräge Dach aus Wellenplatten lassen sich dank der beiliegenden Anleitung leicht umsetzen und sorgen für schnelle Erfolgserlebnisse. Der Mörtel besteht aus Sand und Maisextrakt und ist gesundheitlich unbedenklich. Um das Bauwerk wieder aufzulösen, wird es einfach in Wasser gelegt. So können die Ziegelsteine für neue Kreationen immer wieder verwendet werden.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
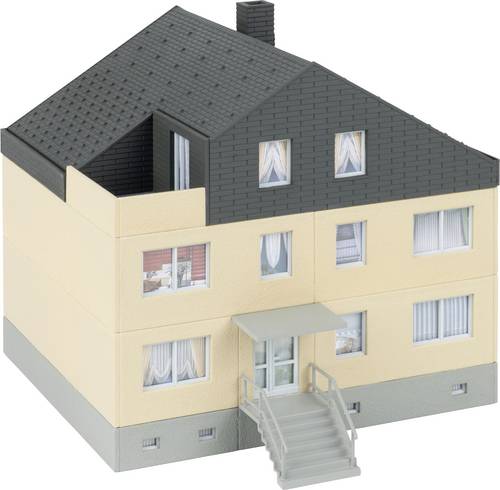
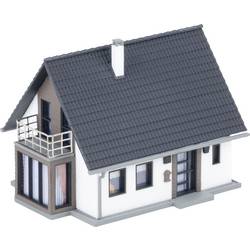
Faller 232147 N EinfamilienhausModernes Einfamilienhaus mit grau-braunen Fassadenelementen, Wintergarten, Terrassenüberdachung und feinem Ätzteilegeländer. Dank durchdachter Konstruktion besonders einfach zu bauen – ideal auch für Einsteiger.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
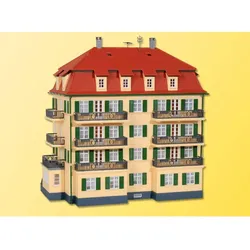
Faller 130755 H0 MehrfamilienhausEin helles Mehrfamilienhaus mit vier gemütlichen Wohneinheiten bringt städtisches Flair in die Modelllandschaft. Jede Wohnung verfügt über einen eigenen französischen Balkon, während das Eternitdach und der überdachte Treppeneingang das typische Bild moderner Wohnreihen in Vororten und kleineren Städten abrunden.42,68 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zweckform Mietvertrag 2873, DIN A4, für Wohnung u. Haus selbstdurchschreibend 5-seitigMerkmale: Ausführung: für Häuser, für Wohnungen weitere Produktinformationen: Format: DIN A4 hoch Blattanzahl: 5 Blatt Ausführung: selbstdurchschreibend Made in Germany sonstiges: aktuelle Fassung nach dem Mietrechtsreformgesetz mit Mietraumbeschreibung, Hausordnung und Übergabeprotokoll, aus chlorfrei gebleichtem Papier, rechtssicher3,47 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Teifoc kleines Einfamilienhaus Tei1024Mit dem Teifoc Baukasten entsteht ein kleines Einfamilienhaus aus echten Ziegelsteinen. Dieses Set ist für Kinder ab 6 Jahren geeignet und führt spielerisch in die Welt des Bauens ein. enthält 35 Teile für den direkten Baustart mit echten, wiederverwendbaren Ziegelsteinen inklusive Maurerkelle, Mörtelschale und wasserlöslichem Mörtel detaillierte Bauanleitung für ein einfaches Nachbauen Dieses Starter-Set bietet alles, was für das erste eigene Bauprojekt benötigt wird. Die einfache Mauerstruktur und das schräge Dach aus Wellenplatten lassen sich dank der beiliegenden Anleitung leicht umsetzen und sorgen für schnelle Erfolgserlebnisse. Der Mörtel besteht aus Sand und Maisextrakt und ist gesundheitlich unbedenklich. Um das Bauwerk wieder aufzulösen, wird es einfach in Wasser gelegt. So können die Ziegelsteine für neue Kreationen immer wieder verwendet werden.14,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Faller 232147 N EinfamilienhausModernes Einfamilienhaus mit grau-braunen Fassadenelementen, Wintergarten, Terrassenüberdachung und feinem Ätzteilegeländer. Dank durchdachter Konstruktion besonders einfach zu bauen – ideal auch für Einsteiger.21,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
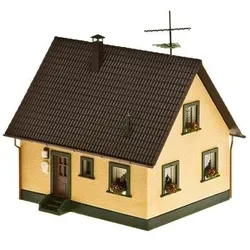
Faller 130223 - H0 - EinfamilienhausDas FALLER Einfamilienhaus im Maßstab H0 ist eine charmante Ergänzung für jede Modellbau-Landschaft. Dieses klassische Wohnhaus eignet sich durch seine Gestaltung für städtische und ländliche Szenen ab der Epoche III. Maße von 93 x 84 x 115 mm geeignet für Einsteiger in den Modellbau inklusive verschiedener Ausschmückungsteile gefertigt aus robustem Kunststoff Mit seinen gelben Wänden, dem braunen Dach und den grünen Fensterläden fügt sich das Modell harmonisch in bestehende Anlagen ein. Details wie die Blumenkästen unter den Fenstern, die kleine Treppe vor der Eingangstür oder die Dachantenne verleihen dem Gebäude ein authentisches Aussehen. Der Bausatz ist so konzipiert, dass auch Anfänger ihn unkompliziert zusammensetzen können.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
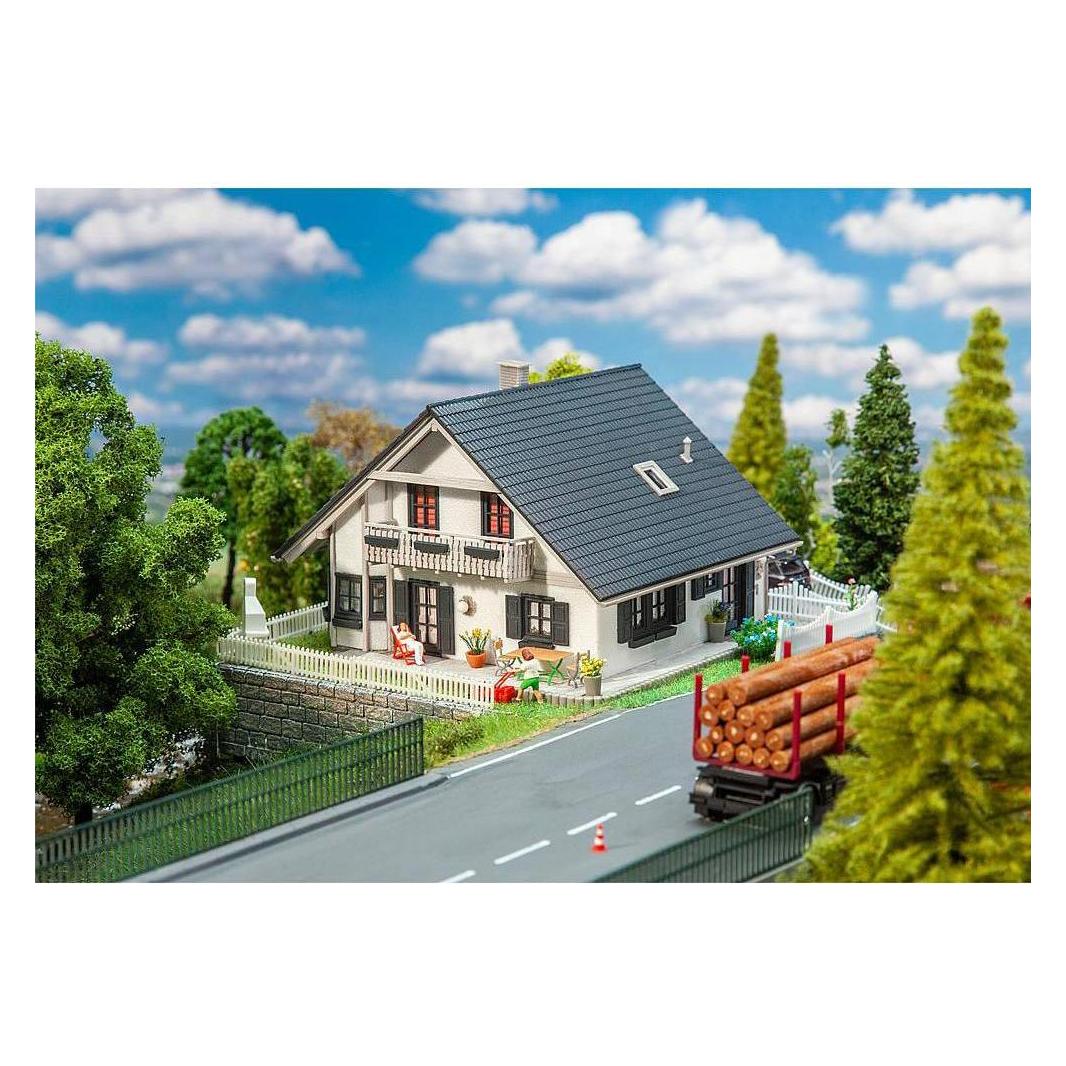
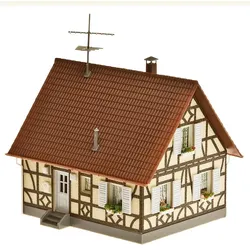
Faller 130221 - H0 - EinfamilienhausDas FALLER Einfamilienhaus im Maßstab H0 ist eine charmante Ergänzung für jede Modelleisenbahnlandschaft und bietet dank seiner klaren Gestaltung einen einfachen Einstieg in den Modellbau. Maße von 9,3 x 8,4 x 11,5 cm geeignet für Modelleisenbahnanlagen ab Epoche III inklusive passender Ausschmückungsteile für eine detailreiche Gestaltung ideal für Anfänger im Modellbau geeignet Dieses Modell eines klassischen Einfamilienhauses aus Kunststoff besticht durch seine authentische Fachwerkoptik. Details wie Fensterläden, Blumenkästen und eine kleine Eingangstreppe verleihen dem Gebäude einen lebendigen Charakter. Die beiliegenden Ausschmückungsteile ermöglichen eine individuelle und realitätsnahe Ausgestaltung der Szenerie rund um das Haus.19,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.